La reelección de Lula da Silva impactará en la Argentina sobre todo a través del real. El efecto cambiario es la clave. Según un informe de Analytica, si el dólar en Brasil sube entre 10% y 15%, las exportaciones argentinas a ese país caerían entre 3,6% y 8%, es decir, entre U$S 470 y U$S 1.040 millones. El estímulo fiscal de Lula ayudaría a la demanda brasileña, pero, afirma la consultora, “el efecto cambiario termina inclinando la balanza”.
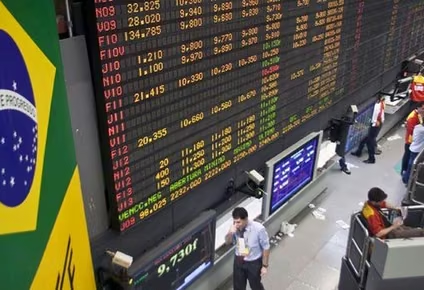
Los mercados recibieron mal el resultado. El Bovespa se desplomó, una de las peores caídas de su historia, y el dólar subió 8,8%, hasta 5,42 reales, la mayor suba diaria desde 1999.
El contagio llegó a Buenos Aires: la bolsa cayó y el riesgo país saltó de 707 a 772 puntos, su nivel más alto desde el 24 de octubre de 2025. Esa suba encarece el financiamiento del Tesoro y de las empresas, y aleja la posibilidad de volver a emitir deuda en dólares.
Exportaciones y turismo
Brasil es el principal socio comercial argentino: concentra 12,7% de las exportaciones y 21,4% de las importaciones. El 80,6% de lo que se le vende son manufacturas, con los vehículos y autopartes a la cabeza (41,5%). Por eso, según el informe, “nuestro comercio con Brasil es muy sensible al tipo de cambio”. Cuando el real se deprecia, un auto o una máquina brasileña se abarata frente a los argentinos.
El sector más expuesto es el automotriz: cerca del 70% de las exportaciones de vehículos y autopartes van a Brasil y el 60% de la producción local se exporta. Analytica advierte que, si el real sigue débil, las terminales podrían trasladar producción a sus plantas brasileñas.
En términos macro, la pérdida no parece decisiva. Pero en un año electoral, cuando suele crecer la demanda de dólares, “cualquier reducción de la oferta de divisas no es un dato menor”.
El peso de una devaluación
Un real barato también presiona por el lado de la demanda. Brasil concentró el 30% del turismo emisivo argentino en 2026, el doble que Chile. En enero y febrero de 2025, con un real más barato, viajaron 1,3 millones de residentes, casi el 40% de los argentinos que salieron del país. Según el informe, una depreciación acercaría los precios a esos niveles justo antes del verano. El resultado serían “dos vías que se refuerzan entre sí”: menos divisas por exportaciones y más demanda de dólares por viajes.
También hay motivos para relativizar el golpe. Analytica considera que la reacción fue exagerada ya que Brasil sigue creciendo, con desempleo en mínimos históricos, con reservas de U$S 363.000 millones (16% del PIB, contra 6% en la Argentina) y más del 90% de la deuda pública en reales. Además, el Bovespa cotiza cerca de mínimos históricos de precio/ganancias y, con una Selic de 13,75%, la tasa real ronda el 9%, un diferencial que debería volver a atraer capitales.
Para el comercio argentino hay un efecto favorable: un mayor estímulo impulsaría la actividad brasileña. Según la estimación, una suba de 1% del PIB brasileño eleva cerca de 4% las exportaciones argentinas, un efecto más fuerte que el del tipo de cambio. Pero con tasas altas, el estímulo de Lula sumaría, como mucho, algunas décimas de crecimiento. El mercado ya esperaba una desaceleración de 1,8% este año a 1,3% en 2027.
La fortaleza de Brasil
Analytica también destaca que el margen de Lula es acotado: el Congreso tiene a la oposición como mayor bancada y el Banco Central es autónomo. Una señal fiscal contundente, como la carta de 2002, podría revertir buena parte de la caída.
El principal desafío de Lula es fiscal. Brasil tiene un déficit financiero de 9,5% del PIB y una deuda bruta de 82,9%, y la campaña sumó gastos como el aumento del 15% en el Bolsa Família. Sin un ancla creíble, advierte el informe, sube la prima de riesgo y se achica el margen para bajar la Selic.
Para la Argentina, el desafío es doble. En lo económico, deberá administrar un año electoral con menos divisas, más demanda de dólares y financiamiento más caro, mientras sectores como el automotriz y el turismo local quedan más expuestos.