Los empresarios respaldan las reformas de Milei, pero advierten que sin crédito no habrá reactivación
Una encuesta a 475 hombres de negocios muestra apoyo mayoritario a las propuestas en debate legislativo, pero alerta sobre la crisis de financiamiento.
Mientras el Congreso debate la reforma laboral y el Presupuesto 2026, una encuesta a 475 tomadores de decisión empresarial mostró que el 66,2% respalda ampliar causales de despido y simplificar trámites, el 58,2% apoya jornadas laborales superiores a 8 horas con acuerdo del trabajador y el 64,3% está a favor de una reforma tributaria que simplifique el sistema y reduzca cargas.
El relevamiento, realizado por la consultora Rubikon Intel entre el 6 y 9 de diciembre, reveló un respaldo significativo del empresariado a la agenda de reformas impulsada por Javier Milei, pero también expuso una advertencia central: el 57,7% no accedió a ningún tipo de crédito en los últimos 12 meses y el 73,8% describe el acceso al financiamiento como difícil o muy difícil, una restricción que amenaza con frenar cualquier intento de reactivación económica.
El estudio, que incluyó a propietarios, directivos y gerentes de empresas de todos los tamaños y sectores, detectó consensos importantes en las propuestas que el Gobierno envió o planea enviar al Congreso. El 57% de los empresarios apoyó las negociaciones colectivas por empresa, una de las banderas de la reforma laboral en debate, y el 51,4% respaldó la posibilidad de pagar indemnizaciones por despido en cuotas para micro y pymes. La reforma previsional, aunque más divisiva, obtuvo el 54,1% de adhesión, mientras que el ajuste de aumentos salariales a la productividad alcanzó el 53,1% de respaldo.
En cuanto a las prioridades para la reforma del Estado, el 42,2% de los empresarios ubicó la reducción del gasto público y el número de ministerios en primer lugar, seguida por la simplificación tributaria (36,6%) y la reducción del empleo público (36,4%). La mejora de la eficiencia y digitalización de la administración pública fue mencionada por el 20,3%, mientras que solo el 14,2% priorizó la disminución de subsidios a energía y transporte y el 11,9% la privatización de empresas públicas.
La falta de crédito como freno a la inversión
El respaldo empresarial a las reformas contrasta con una realidad operativa marcada por el estrés financiero. El relevamiento identificó que el 74% de las empresas observó un aumento en los atrasos de pago o cheques rechazados de clientes o proveedores en el último año. De ese total, el 17,7% calificó el incremento como "significativo" y el 35,9% como "moderado". La morosidad escaló al punto de que el 33,8% reportó un aumento de cuentas incobrables como el principal impacto en sus negocios, seguido por la caída de ventas por falta de financiamiento de los clientes (29,1%) y el incremento de costos financieros (27%).
La situación crediticia se agrava cuando se analiza el endurecimiento de las condiciones bancarias: el 58% de los empresarios afirma que las entidades financieras restringieron el otorgamiento de créditos a partir del aumento de la morosidad. Solo el 16,8% accedió a banca privada, el 12,1% a banca pública y apenas el 8,9% a programas estatales. Las fintech y proveedores no tradicionales captaron el 5,4% de la demanda, pero la gran mayoría quedó sin respuesta del sistema financiero.
Consultados sobre qué medidas son necesarias para contener la mora y reactivar el crédito, el 40,3% de los empresarios priorizó programas de alivio fiscal y subsidios a las tasas de interés, mientras que el 35,9% reclamó planes de refinanciación y reestructuración de deudas. Las líneas de crédito con garantía estatal, como FONDEP o FOGAR, fueron mencionadas por el 26,1%.
Pese a este panorama, el 49,7% de las empresas proyecta aumentar sus inversiones en los próximos 12 meses, aunque el dato encierra una contradicción: sin crédito disponible y con demanda interna débil —identificada por el 21,9% como uno de los principales obstáculos—, la expansión dependerá exclusivamente de caja propia o reinversión de utilidades. El 30,3% planea mantener los niveles actuales de inversión y solo el 14,4% anticipa reducciones. En materia de empleo, las expectativas son más conservadoras: el 45% espera mantener la plantilla actual en los próximos 12 meses, el 27,3% prevé incorporar más personal y el 19,6% anticipa recortes.
La volatilidad de las tasas de interés sumó incertidumbre: el 50,1% señaló que esta variable afectó "mucho" sus decisiones de inversión o financiamiento en los últimos meses, y solo el 7,9% dijo que no tuvo impacto. Los empresarios identificaron a la carga impositiva elevada (37,5%), el exceso de regulaciones y burocracia (34,7%) y la inflación y volatilidad de precios (26,6%) como los principales obstáculos de crecimiento para sus sectores.
Relación tibia con el Gobierno
A dos años de gestión, el 55% de los empresarios calificó con 7 puntos o más al Gobierno nacional, pero el promedio general se ubicó en 5,5 sobre 10. El 16,8% puso la nota mínima, y solo el 12,6% calificó con 10. En cuanto al desempeño respecto de las expectativas al inicio del mandato, el 33,6% dijo que fue "mejor de lo esperado", el 33,6% "igual que esperado" y el 32,9% "peor de lo esperado", una división casi perfecta en tercios.
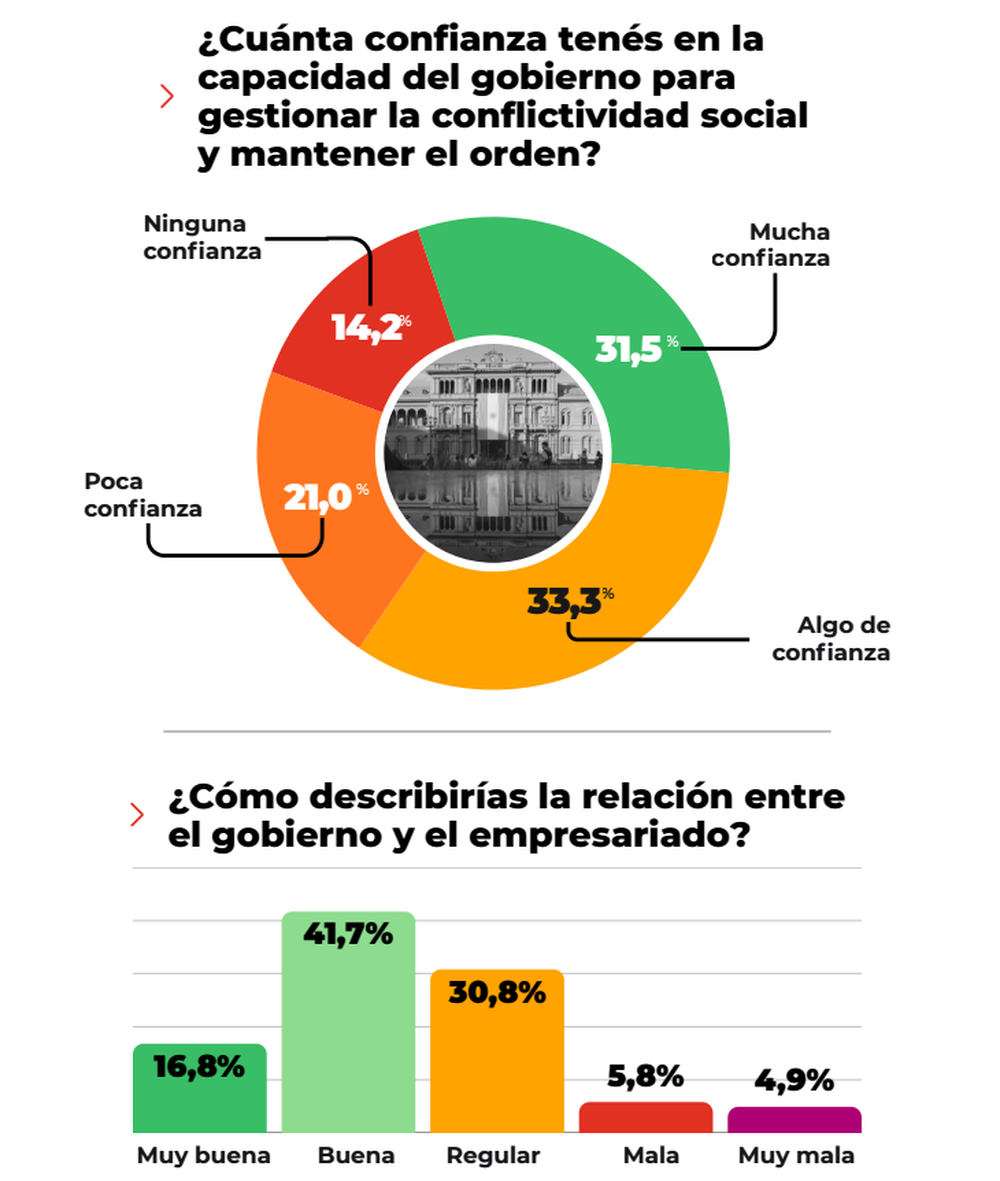
La relación entre el Ejecutivo y el empresariado fue calificada como "buena" por el 33,3%, "regular" por el 31,5%, "muy buena" por el 21%, "mala" por el 14,2% y "muy mala" por el 5,8%. Si se suman las categorías negativas, el 64,8% describe la relación como regular o peor, lo que sugiere que el respaldo ideológico a las reformas no se traduce en una vinculación fluida entre el oficialismo y el sector privado.
El estudio también midió la confianza en instituciones clave: el Gobierno nacional promedió 5,5 puntos sobre 10, el Banco Central 4,7, el Congreso 3,7, el Poder Judicial 3,1 y los sindicatos 2,5. Los datos sugieren una desconfianza estructural hacia las instituciones que deben garantizar la implementación de las reformas.
Consultados sobre si notaron mejoras en tiempos y costos de trámites desde la implementación de reformas de desregulación, solo el 7% respondió "muchas", el 49,9% dijo "algunas", el 28,2% "pocas" y el 14,9% "ninguna". La carga tributaria sigue siendo percibida como muy alta o alta por el 62% de los empresarios, y la burocracia en habilitaciones y permisos continúa siendo muy alta o alta para el 56,6%.
Sobre las prioridades para los próximos dos años, el 35,9% de los empresarios ubicó la simplificación tributaria en primer lugar, seguida por la reforma previsional (35,4%), la reducción del gasto público (34,3%) y la inversión en infraestructura (31,5%). La estabilidad del tipo de cambio fue prioridad para el 25,6%, y la apertura comercial y acuerdos internacionales para el 23,3%.
La Secretaria General y el asesor presidencial evitaron enfrentarse por los lugares que abrieron en la gestión de La Libertad Avanza. Objetivo Congreso.
Primera reacción de los mercados. El contrato sobre el ETF EWZ de acciones brasileñas llegó a caer 27%.
Desplome de la moneda. El real brasileño se devaluaba casi el 10% en las primeras operaciones y el dólar valía 5,56 reales.
Triunfo inesperado. Un día antes del balotaje, Flávio Bolsonaro tenía cerca de 77% de probabilidad de ganar, tanto en el modelo PRISMA como en el mercado de predicciones Polymarket.
Predicciones. El economista de Wall Street, Alberto Ades, recuerda que las opciones ya anticipaban una caída de 23,9% si ganaba Lula, contra una suba de 7,1% si ganaba Flávio.
Superávit comercial. El intercambio comercial registró en septiembre un superávit de U$S 2.976 millones. Las ventas externas alcanzaron U$S 10.036 millones, con un incremento interanual de 23,5%, y las importaciones totalizaron U$S 7.060 millones, 1,8% por debajo del mismo mes de 2025. El desempeño exportador permitió superar por primera vez los U$S 10.000 millones mensuales.
Principales socios comerciales. Estados Unidos, con exportaciones por U$S 1.011 millones, un 38,9% más que un año atrás, y un saldo favorable de U$S 379 millones. Con Chile se presentó un superávit de U$S 640 millones, resultado de exportaciones por U$S 750 millones e importaciones por U$S 111 millones.
Acumulado de enero a septiembre. Las exportaciones alcanzaron U$S 77.267 millones y el saldo comercial positivo ascendió a U$S 21.198 millones, según un informe de la Bolsa de Comercio de Rosario.