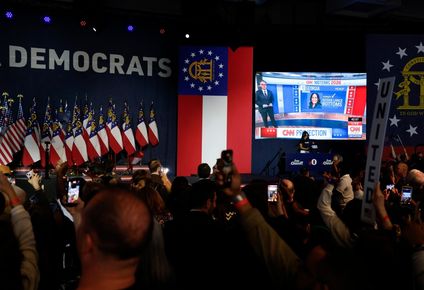
Los demócratas se quedaron con las dos cámaras del Congreso de Estados Unidos en las midterms de este martes y además ganaron gobernaciones en estados tradicionalmente republicanos. Según un informe de Morgan Stanley Research, el resultado abre dudas sobre el rumbo del crecimiento, los mercados y las distintas clases de activos. Pese a ello, la entidad aclara que su visión más amplia de la economía y los mercados "permanece intacta". Hay cambios relevantes, pero no suficientes para modificar el escenario base.
1. Política fiscal: los recortes a Medicaid y SNAP, en revisión
La ley conocida como One Big Beautiful Bill Act contempla unos 900.000 millones de dólares en recortes a Medicaid y 200.000 millones al programa de asistencia alimentaria SNAP durante la próxima década. Con el control de ambas cámaras, los demócratas podrían demorar, suavizar o revertir parte de esos ajustes en las negociaciones por los próximos vencimientos fiscales.
En su informe, firmado por Ariana Salvatore, jefa de investigación de políticas públicas, el banco agrega que la amplitud de la mayoría ayudaría al partido a superar sus diferencias internas y concentrarse en pocas prioridades. Aun así, estima que el déficit fiscal federal rondará el 6% del PIB incluso si los recortes se mantienen.
2. Política desde el Ejecutivo: la incertidumbre seguirá
Buena parte de la incertidumbre del segundo mandato de Donald Trump proviene de decisiones del Ejecutivo y no de leyes. Por eso, según el informe, un Congreso en manos opositoras difícilmente cambiará el enfoque de la Casa Blanca en geopolítica, controles de exportaciones, desregulación y comercio, incluida la revisión del acuerdo entre Estados Unidos, México y Canadá (USMCA).
Los inversores, advierte el texto, deben prepararse para más turbulencia en las áreas donde el presidente conserva amplias facultades.
3. Infraestructura de IA: más riesgo de restricciones
Este es, para Morgan Stanley, uno de los puntos más sensibles. Las decisiones sobre centros de datos, como la conexión a la red eléctrica, las tarifas para grandes consumidores, la elección de terrenos y las exenciones impositivas, dependen sobre todo de comisiones estatales de servicios públicos, legislaturas y juntas de condado.
Con nuevas autoridades electas, el mapa regulatorio podría fragmentarse: algunas jurisdicciones seguirían recibiendo estos proyectos y otras impondrían límites más duros.
El caso de Texas es el más delicado. La victoria de la demócrata Gina Hinojosa en la gobernación aumenta la probabilidad de demoras significativas, ya que su plataforma incluía una moratoria a nuevas aprobaciones. Morgan Stanley admite que esto puede pesar sobre el ánimo inversor en IA a corto plazo, pero prevé que el ciclo general de inversión de capital en el sector se mantenga.
Más allá de estos tres frentes, el banco conserva su proyección de crecimiento resiliente y desinflación continua, y ve en el resultado una posible fuente extra de impulso.
"Postergar o reducir los recortes en salud y alimentos podría sostener las finanzas de los hogares y el consumo, con un efecto modesto sobre la actividad. Esas demoras también podrían aumentar levemente la emisión de bonos del Tesoro con vencimientos de dos a siete años. Al mismo tiempo, con ambas cámaras en manos demócratas queda prácticamente descartada una nueva ley de conciliación presupuestaria republicana cuando asuma el nuevo Congreso en enero, lo que elimina la principal fuente de riesgo alcista para las necesidades de endeudamiento del Tesoro", advierte.
Históricamente, Wall Street suele rendir bien tras las elecciones de medio término: desde 1982, las grandes compañías subieron entre 15% y 16% en los seis meses posteriores y 22% en el año siguiente. El mercado ya descontaba una victoria demócrata en ambas cámaras con una mayoría ajustada en el Senado, pero la magnitud del triunfo, sobre todo en Texas, podría generar vaivenes de corto plazo. El informe sugiere que esa incertidumbre podría marcar la etapa final de la corrección bursátil iniciada en verano. Entre los riesgos pendientes menciona un renovado conflicto militar con Irán y nuevos aranceles.
Impacto en inversiones
Morgan Stanley sigue sobreponderando acciones globales y subponderando renta fija central. Espera que la inversión sostenida en IA impulse las ganancias corporativas y respalde a los mercados bursátiles del mundo, incluidos Europa y los mercados emergentes.
Su visión sobre bonos tampoco cambia demasiado: las empresas seguirán endeudándose con fuerza para financiar infraestructura digital, aunque los inversores se muestren algo más cautelosos con la IA. "Los precios del petróleo y las preocupaciones por la deuda pública de otros países seguirán condicionando acciones y rendimientos, y las elecciones no modifican eso", sostiene.
"El mercado cambiario reflejará la incertidumbre sobre la inversión en IA, una mayor resistencia del Congreso a nuevos conflictos geopolíticos y un riesgo más alto de medidas comerciales focalizadas", remarca.
En el corto plazo, el banco anticipa un patrón defensivo: el yen, el franco suizo y el euro podrían fortalecerse frente al dólar, mientras que el dólar australiano tendería a rezagarse por su correlación con el ánimo hacia las acciones ligadas a la IA.
"Los inversores en aseguradoras enfocadas en Medicaid probablemente reciban bien el resultado, mientras que la reacción en las más diversificadas sería más moderada", vaticina Morgan Stanley.
Los demócratas tendrán más margen para impulsar prioridades como restituir los subsidios ampliados de la ley de salud ACA y revertir partes de los recortes republicanos a Medicaid, incluidos los requisitos laborales. El banco considera improbable una gran reforma sanitaria antes de la próxima elección presidencial, aunque el debate podría cambiar, en parte porque varios defensores de la agenda sanitaria de Trump dejaron la administración.