Durante el desarrollo del encuentro ROG.e 2026 en Río de Janeiro, organizado por el Instituto Brasileiro de Petróleo, Gás e Biocombustíveis, la integración gasífera entre Argentina y Brasil ocupó un lugar central en la agenda regional.
En la sesión especial focalizada en las oportunidades y desafíos para la oferta de gas natural, Guido Maiulini, jefe de Asesoría Estratégica de OLACDE, presentó los diferentes escenarios operativos para la llegada de la producción argentina al mercado brasileño.
Sin embargo, para escalar a un módulo firme de diez millones de metros cúbicos diarios hacia finales de esta década, se vuelve imprescindible ampliar el gasoducto Tratayén-Cochicó-La Carlota y potenciar el Gasoducto Norte, lo que requerirá inversiones superiores a los dos mil millones de dólares.
El aspecto tarifario resulta sumamente competitivo, ya que con la eliminación de los derechos de exportación en Argentina y una optimización en los costos de agregación y transporte en Bolivia, el gas de Vaca Muerta podría ingresar a Brasil a un valor estimado de 6,3 dólares por MMBTU.
De todas maneras, la materialización de estas metas no depende únicamente del precio en boca de pozo. Para expandir el consumo industrial en Brasil es necesario adecuar el marco normativo, resolver los sobrecostos de transporte y distribución, y consolidar contratos firmes a largo plazo con plantas térmicas e industrias.
Actualmente existen diferencias sustanciales en los productos de transporte ofrecidos entre Brasil, Bolivia y Argentina. En Brasil, las condiciones del transporte interrumpible generan sobrecostos; a eso se suman los peajes de agregación de YPFB en Bolivia, las cuestiones técnicas de medición en las fronteras de Argentina y los requerimientos de calidad de la molécula.
En un horizonte de máxima expansión, sumando un segundo corredor por Uruguaiana (vía la construcción del gasoducto Uruguaiana-Triunfo en Brasil) que aportaría hasta 12 Mm³/d adicionales, y completando obras como el Gasoducto del Noreste Argentino (GNEA), el potencial total identificado por OLACDE podría alcanzar los 32 millones de metros cúbicos diarios (20 Mm³/d vía Bolivia y 12 Mm³/d vía Uruguaiana).
Vaca Muerta y el rediseño del mapa energético sudamericano
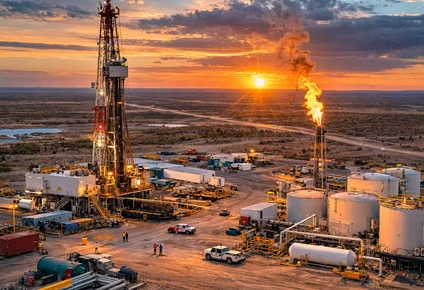
El crecimiento sostenido de Vaca Muerta, cuenca que alberga la segunda reserva mundial de gas no convencional y la cuarta de petróleo no convencional, está reconfigurando por completo la geografía energética de la región.
Argentina representó el 23% de la producción total de gas de América Latina y el Caribe (por delante de Brasil con el 15%), consolidándose como el líder indiscutido de la región.
Este desarrollo adquiere un carácter urgente ante el marcado declive de la producción convencional de Bolivia, país que históricamente funcionó como el gran proveedor del Cono Sur pero cuya producción cayó drásticamente en los últimos años, forzando a la región a una reconfiguración estructural.
Por su parte, Brasil también expande su producción offshore a través de proyectos como Raia y SEAP (alcanzando más de 217 Mm³/d extraídos). Sin embargo, la particularidad del mercado brasileño radica en que menos del 30% de ese gas llega efectivamente al mercado comercial (unos 64 Mm³/d), debido a las altas tasas de reinyección en los yacimientos del Pré-Sal y a las necesidades operativas de procesamiento. Esto genera una ventana de oportunidad única donde Brasil puede aumentar su oferta doméstica y, simultáneamente, mantener un apetito estructural de gas importado por ductos.
A nivel de infraestructura troncal, Argentina dio un paso decisivo a fines de 2024 con la inauguración de las obras de reversión del Gasoducto Norte, incluido el tramo de 122,8 km entre Tío Pujio y La Carlota, lo que permitió sustituir importaciones bolivianas en siete provincias del NOA e iniciar en abril de 2025 las primeras pruebas de exportación hacia el sur brasileño. No obstante, para escalar hacia el suministro firme de 10 Mm³/d, el sistema requiere destrabar la finalización de cuatro plantas compresoras estratégicas que potencien la capacidad de evacuación. De esta forma, Bolivia deja de ser un competidor para transformarse en un hub transfronterizo de peaje y tránsito.
Así, la infraestructura existente no solo fortalece la seguridad energética nacional, sino que reabre la posibilidad concreta de utilizar el sistema de tuberías de Bolivia como un nodo transfronterizo de tránsito para canalizar la producción de Vaca Muerta hacia los grandes centros industriales del sur y sudeste brasileño.
Seguridad energética y la función estratégica del gas natural
La seguridad energética ha retornado al centro de la agenda geopolítica mundial impulsada por guerras, fragmentación de mercados y la necesidad de proteger las cadenas de suministro.
Como señalan diversos analistas internacionales, las transiciones energéticas no se basan en la eliminación inmediata de una fuente por otra, sino en procesos de adición energética donde los combustibles fósiles y en particular el gas natural continúan jugando un papel determinante para abastecer una demanda global en constante aumento.
El gas natural se erige como el socio indispensable para la expansión de las energías renovables intermitentes, como la solar y la eólica, al aportar la firmeza y flexibilidad de despacho que estas tecnologías no pueden ofrecer.
Al mismo tiempo, representa una alternativa limpia e inmediata para la sustitución de combustibles más contaminantes, emitiendo hasta un 60% menos de dióxido de carbono por kilovatio hora en comparación con el carbón.
Esta versatilidad resulta crítica en un contexto global de fuerte crecimiento del consumo eléctrico, impulsado por la electrificación de los transportes, la relocalización de industrias pesadas y las altísimas demandas operativas de los centros de datos dedicados a la Inteligencia Artificial.
Para América Latina, región que históricamente ha sido importadora neta a pesar de sus abundantes recursos, el aprovechamiento integral de Vaca Muerta representa un salto cuantitativo en materia de resiliencia y estabilidad. Además de la base para una reindustrialización competitiva en sectores clave como fertilizantes nitrogenados, petroquímica, siderurgia y transporte pesado.
El desafío de una integración real: entre la seguridad de suministro y la soberanía
En América Latina, la integración energética ha enfrentado históricamente la tensión entre la eficiencia económica y la soberanía nacional. La experiencia de mediados de los años 2000, cuando la caída de producción argentina derivó en restricciones a los envíos hacia Chile, demostró que ante situaciones de crisis, los Estados priorizan el abastecimiento interno sobre los contratos de exportación.
Superar ese antecedente exige pasar de las intenciones a la arquitectura regulatoria. La llegada masiva del gas de Vaca Muerta a Brasil no se resolverá únicamente con un precio competitivo en boca de pozo; requiere armonizar las reglas entre Argentina, Bolivia y Brasil.
Esto implica coordinar esquemas tarifarios de tránsito, despejar sobrecostos en los productos de transporte en el mercado brasileño y definir protocolos unificados de medición y horarios operativos.
Como sintetizó Guido Maiulini en el cierre de su exposición en Río de Janeiro: "Avanzar en una mayor integración gasífera entre nuestros países puede fortalecer la seguridad energética y contribuir a un mayor desarrollo productivo en la región".
Un nuevo horizonte para el desarrollo regional
Superar los escollos regulatorios para viabilizar el flujo de Vaca Muerta hacia el mercado brasileño representa una oportunidad concreta para construir un esquema de integración pragmático, basado en ventajas económicas mutuas y en la complementariedad de las matrices productivas del Cono Sur.
De lograrse esta articulación entre las necesidades industriales de Brasil y el potencial no convencional argentino, la región no solo optimizará su infraestructura existente, sino que consolidará un mercado energético más resiliente, capaz de transformar los discursos de integración en un motor de crecimiento sostenible.
La oportunidad que abre Vaca Muerta hacia el mercado brasileño trasciende la mera disponibilidad de recursos. Para la toma de decisiones ejecutivas y el desarrollo de proyectos, la prioridad estratégica estará en la capacidad de estructurar contratos de suministro a largo plazo (Take-or-Pay) que otorguen bancabilidad a las obras pendientes, resolver las eficiencias tarifarias en el tránsito por Bolivia y mitigar el riesgo regulatorio transfronterizo.
Aquellas empresas que logren articular la viabilidad técnica con una arquitectura financiera y contractual sólida serán las que lideren la captura de valor en la nueva configuración energética del Cono Sur.